17 de novembro de 2025
Por ND Mais
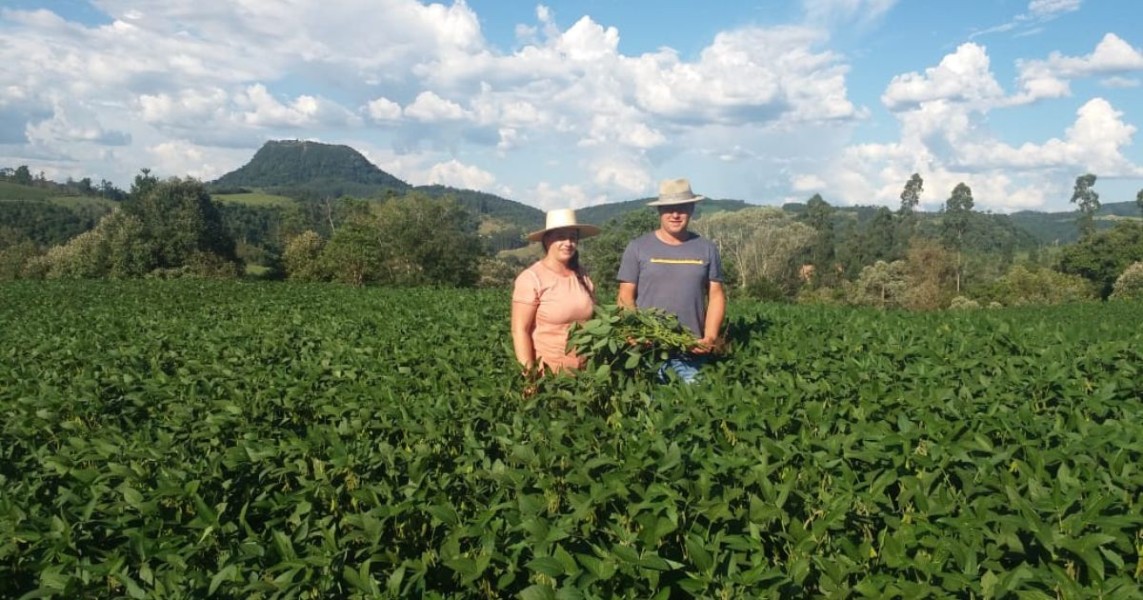
Em uma tarde que prometia mais uma colheita recorde, o céu escureceu rápido sobre Santa Terezinha, no Alto Vale do Itajaí. Poucos minutos depois, o que se ouviu foi o som das pedras de granizo que castigaram a região. Quando a chuva cessou, o chão estava branco, e a lavoura de soja de Patrícia Monczeviski, 34 anos, quase totalmente destruída. “A gente chegou na plantação e não tinha uma folha mais”, lembra. “Era uma safra que ia dar 60 a 70 sacas por hectare, e colhemos 11. Foi desesperador. A primeira coisa que pensei foi: como vamos pagar as contas?”
A resposta veio do seguro rural. Foi naquele episódio que a produtora compreendeu o que significava proteger a lavoura contra o imprevisível. “A gente faz seguro pra não usar, mas se não tiver, Deus me livre”.
No cultivo de médio porte mantido por Patrícia e seu marido, onde a produção de soja, trigo e milho é o sustento de suas duas filhas, há 14 anos o seguro está presente. E desde então, todas as suas áreas são seguradas.
"Muita gente só faz porque precisa para custear, sem entender o tamanho da importância. Mas a nossa indústria é a céu aberto. Você coloca milhares de reais no tempo, e não sabe o que vai colher”, ressalta a produtora, que relata já ter somado mais de R$ 1 milhão de prejuízos em um único ano por conta de extremos climáticos.
A história de Patrícia é a síntese de um fenômeno que se espalha pelo Estado: o clima virou um risco financeiro cada vez mais caro. O levantamento do Núcleo de Dados do Grupo ND, com base em informações da Defesa Civil Nacional e da Susep (Superintendência de Seguros Privados), mostra que a agricultura catarinense soma R$ 16,2 bilhões em prejuízos por danos climáticos nos últimos 10 anos. E há uma relação direta entre as perdas no campo e os pagamentos de sinistros rurais (os valores pagos por seguros quando há danos).
Os números mostram que os anos de prejuízos recordes na agricultura coincidem com os maiores desembolsos das seguradoras. Somente em 2023, os desastres climáticos causaram R$ 6,1 bilhões em prejuízos agrícolas reconhecidos em Santa Catarina. No mesmo período, o pagamento de sinistros atingiu R$ 103,6 milhões, o maior valor da série histórica.
Os gráficos abaixo mostram o prejuízo bilionário causado por desastres na agricultura catarinense e o valor pago em sinistros pelo seguro rural. A partir de 2020, quando as perdas no campo explodiram, os pagamentos de seguro acompanharam a tendência, atingindo seus maiores patamares históricos.


Os ‘vilões’ da agricultura catarinense
A estiagem é o principal vilão desse cenário. Entre 2015 e 2025, a seca e a falta de chuva regular somaram mais de R$ 8 bilhões em prejuízos ao agronegócio catarinense, um valor dez vezes superior ao segundo colocado, os vendavais.
Os mapas de danos mostram que cidades como Rio do Sul, São Joaquim e Campos Novos concentram as maiores perdas, refletindo a vulnerabilidade de diferentes biomas a extremos opostos: falta d’água no Oeste e chuvas torrenciais no Vale.
O planeta em “febre” e SC suscetível aos extremos nas próximas décadas
A intensificação de eventos extremos em Santa Catarina não é uma coincidência. É um sintoma. A explicação é de Marina Hirota Magalhães, uma das principais climatologistas do país, professora do Departamento de Física da UFSC, doutora pelo CPTEC-INPE (Instituto Nacional de Pesquisas Espaciais) e integrante do IpES (Group for Interdisciplinary Environmental Studies).
Segundo ela, o planeta está doente. “É como se a gente pensasse que nosso corpo tem 1,5ºC a mais. No corpo humano seria praticamente 38°C. É como se a gente tivesse com febre”.
Essa “febre”, o aquecimento global, não é uma mudança natural, mas “atribuída diretamente a emissões humanas”. E assim como um corpo febril tem calafrios e suor, o sistema terrestre reage de forma desequilibrada: “Quando você tem uma patologia você causa desestabilização do que está em equilíbrio. E o que acontece enquanto ele está se reorganizando são esses picos, esses extremos”.
Hirota explica que o “zigue-zague” climático (a variação entre chuva e seca) sempre existiu e faz parte da “variabilidade natural”. O problema é que o aquecimento global está tornando esses eventos “mais frequentes e mais intensos”. E Santa Catarina é particularmente vulnerável.
“A gente em Santa Catarina já vive, naturalmente, em um lugar de transição”. Nossa geografia, explica a professora, já favorece a “formação de tempestades severas que estão associadas a tornados, por exemplo”.
O aquecimento global, portanto, age sobre uma região já suscetível. O resultado é que, em comparação com outros lugares do Brasil que podem sofrer com secas mais longas, “os efeitos aqui são muito mais pulsantes”.
A projeção para as próximas décadas é direta: “Sim. A resposta é sim. Que a gente tenha mais eventos extremos, tanto de cheia, tanto de mais chuva quanto de menos chuva”. Para a climatologista, a incerteza não é se vai acontecer, mas como. “O risco associado às mudanças climáticas, ele tem pouca incerteza. Vai acontecer”.
Mercado de seguros tenta acompanhar o novo ritmo do risco
Enquanto o clima se consolida como o cerne das preocupações na produção agrícola catarinense, o mercado tenta se adaptar a ele. A coordenadora de agronegócio do Sicoob, Nicole Lunardi, aponta que desde 2009 há um aumento gradativo na produção de seguro rural e na conscientização dos produtores. “Em 2021, um ano de seca severa, tivemos aumento de 42% nas contratações”, afirma. “De lá pra cá, a procura cresce junto com o risco.”
Ela explica que o comportamento climático de Santa Catarina desafia qualquer planejamento. “A gente não consegue mais ter uma projeção pontual. Enquanto uma região enfrenta estiagem, outra tem chuva em excesso. Existe uma oscilação gradativa e direta”, diz. O resultado é que o seguro passou a ser um instrumento de sobrevivência no campo, e também um desafio para o próprio setor, que precisa calcular o risco de forma cada vez mais precisa.
Hoje, o Sicoob mantém 18 mil apólices de seguro rural ativas em Santa Catarina e Rio Grande do Sul. O foco está nas culturas de arroz, soja, milho e frutas, mas o portfólio cresce também no seguro patrimonial rural. “Quando falamos em lavoura, o principal risco é a estiagem. Já no patrimonial, é o vento. Santa Catarina tem uma incidência de vendavais muito elevada”, detalha Nicole.
ENTRE PERDAS E PROTEÇÃO
O aumento de sinistros pressiona o custo das apólices, mas a correlação entre seguradoras e resseguradoras tem evitado colapsos no sistema. “As companhias sabem que o Sul é uma região de alto risco, mas essencial para a agricultura brasileira. Elas se protegem com resseguradoras internacionais, que pulverizam esse risco. E nós, enquanto cooperativa, garantimos que o produtor não fique desamparado no momento em que mais precisa.”
O avanço tecnológico também ajuda a equilibrar a conta. Ferramentas de sensoriamento remoto e seguros paramétricos, baseados em índices de chuva, temperatura ou vento, permitem personalizar coberturas e ajustar taxas conforme a vulnerabilidade de cada região. “Em áreas como o Alto Vale, onde há risco de desmoronamento, a taxação pode ser maior. Já em regiões mais estáveis, é menor. O importante é garantir que todos tenham acesso à proteção”, diz Nicole.
Para a produtora Patrícia, esse acesso é o que define a continuidade da vida no campo. “Ele não dá lucro, mas evita que a gente quebre. Só de não ter prejuízo, já é muito melhor para a próxima safra”, resume.
Hoje, cada nova colheita começa com a mesma etapa: antes da primeira semente, vem o contrato de seguro. “Nos últimos anos, a gente vive muitos extremos. Ou é excesso de chuva, ou é seca. A gente tenta se prevenir de tudo, mas o tempo a gente não muda. O que dá pra fazer é se proteger.”
VEJA TAMBÉM
Uso da motocicleta, características do veículo e coberturas disponíveis podem influenciar diretamente na c ...
A executiva destacou o compromisso de ampliar o debate sobre segurança e enfatizou a importância de compre ...
Mesmo com desaceleração em relação ao ano anterior, setor deve registrar crescimento nominal de 7% em 2026 ...