10 de abril de 2026
Por Isabela Zampiron | Seguro Catarinense
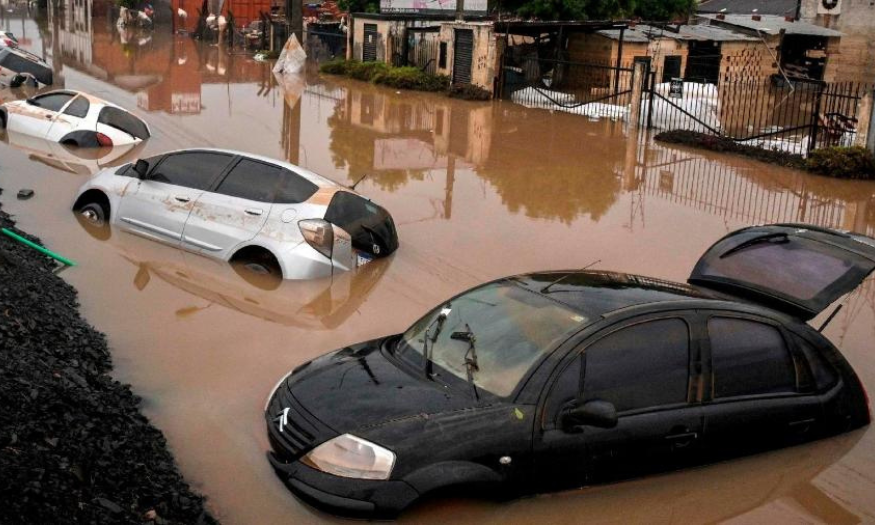
Em maio de 2024, o Rio Grande do Sul vivia a pior catástrofe ambiental de sua história com as enchentes que assolaram diversas cidades. Com isso, vários automóveis ficaram debaixo d’água e quem tinha o seguro certo foi amparado. Quem apostou no básico, ou no nada, ficou com o prejuízo.
Segundo dados da Confederação Nacional das Seguradoras (CNSeg), as enchentes de geraram 18,1 mil veículos sinistrados, com indenizações que somaram R$ 1,2 bilhão, o maior valor entre todos os segmentos analisados, superando inclusive os sinistros residenciais (29,8 mil casos, R$ 594 milhões).
De acordo com relatório da Superintendência de Seguros Privados (Susep), a sinistralidade nos seguros de danos saltou de 42,1% em abril para 66,1% em maio de 2024, uma alta de mais de 57% em um único mês. Só no Rio Grande do Sul, os sinistros diretos no segmento de danos totalizaram R$ 1,69 bilhão em maio, um crescimento de 192,5% em relação ao mês anterior.
O seu seguro de carro cobre enchente?
A resposta para essa pergunta incomoda tanto seguradoras quanto consumidores: depende do que foi contratado. E, na prática, muita gente descobre a resposta na pior hora possível.
Os seguros de automóvel no Brasil se dividem, basicamente, entre cobertura básica (que cobre apenas colisão, roubo e furto) e cobertura compreensiva ou ampla, que inclui os fenômenos da natureza. Mas mesmo dentro das coberturas compreensivas, há uma distinção técnica que poucos consumidores conhecem e que pode fazer toda a diferença na hora de acionar o seguro.
Daniela Zimmer, Head Comercial da Usebens Seguradora, explica: "De forma geral, inundação refere-se ao transbordamento de rios, lagos ou canais, que invade áreas normalmente secas com grande volume de água. Já o alagamento é o acúmulo temporário de água em vias públicas, geralmente causado por chuvas intensas associadas à deficiência de drenagem urbana."
Na prática, uma apólice com cobertura para alagamento pode não cobrir um segurado vítima de enchente e vice-versa. Por isso, Zimmer recomenda que o consumidor não enfrente esse labirinto contratual sozinho: "É fundamental que o consumidor conte com o apoio de um corretor de seguros, que é o profissional responsável por explicar claramente quais coberturas estão incluídas no produto contratado."
A armadilha do agravamento de risco
Mesmo quem tinha o seguro certo pode ter encontrado dificuldades. Uma das principais cláusulas invocadas pelas seguradoras para recusar indenizações é o chamado agravamento intencional de risco: se o motorista força a passagem por uma via sabidamente alagada, a seguradora pode considerar que houve imprudência e negar a cobertura.
Zimmer confirma a regra, mas contextualiza: "Nos dois casos, inundação ou alagamento, se o veículo estiver em um local atingido e a apólice contemplar esse tipo de evento, o dano pode ser indenizado. No entanto, quando o segurado força a passagem do veículo por uma rua alagada, ocasionando a parada súbita e total do carro dentro da água, essa situação normalmente não está coberta."
A recomendação geral é clara: em caso de alagamento iminente, desligue o veículo, não tente mover o carro e acione a assistência 24 horas da seguradora para remoção.
O abismo da cobertura: 90% sem proteção adequada
Se as perdas seguradas chegaram a R$ 6 bilhões, o prejuízo total estimado para o estado foi da ordem de R$ 100 bilhões, o que revela uma lacuna de cobertura brutal. Segundo dados da CNSeg apresentados no 2º Fórum IRB(P&D), realizado em agosto de 2024, cerca de 90% das famílias e dos pequenos negócios atingidos não estavam cobertos.
Mas há um sinal de virada. Para Zimmer, a tragédia provocou uma mudança real no comportamento do consumidor gaúcho: "Após os eventos climáticos recentes, os segurados estão muito mais atentos às coberturas relacionadas a enchentes, alagamentos e eventos climáticos extremos. Hoje, há uma clara preferência por produtos que ofereçam proteção específica para esse tipo de risco, o que demonstra maior consciência e amadurecimento na contratação do seguro."
O efeito nos preços: o seguro vai ficar mais caro no RS?
A catástrofe climática deixou marcas também na precificação do seguro automóvel. Segundo dados do Sistema de Estatísticas da Susep, a sinistralidade no seguro de veículos cresceu 29% no bimestre seguinte às enchentes, pressionando os prêmios para cima.
Uma das dúvidas mais frequentes dos motoristas é se morar em uma área de risco pode levar à recusa total da cobertura. Zimmer esclarece os limites dessa prática: "O CEP, por si só, não pode causar a recusa de cobertura por enchente no momento do sinistro, desde que o segurado esteja com o perfil corretamente preenchido e a apólice vigente contemple essa cobertura”.
No entanto, ela reconhece que o endereço tem peso antes da contratação: "O CEP pode influenciar previamente na aceitação do risco, na possibilidade de contratação da cobertura e também no agravamento do preço do seguro. Não existe uma regra única válida para todo o mercado: cada seguradora avalia o risco de forma independente."
Essa reavaliação de risco, segundo Zimmer, já está em curso em todo o setor e vai além de ajustes de tabela: "As mudanças climáticas e o aumento da frequência de eventos extremos exigem análises cada vez mais sofisticadas. A Usebens Seguradora, por exemplo, vem atuando fortemente com inteligência artificial e múltiplas bases de dados analíticas, buscando ser mais assertiva na prevenção de riscos, na precificação adequada e, principalmente, na eficiência do atendimento aos segurados, especialmente em regiões mais expostas a esses eventos”.
VEJA TAMBÉM
Uso da motocicleta, características do veículo e coberturas disponíveis podem influenciar diretamente na c ...
A executiva destacou o compromisso de ampliar o debate sobre segurança e enfatizou a importância de compre ...
Mesmo com desaceleração em relação ao ano anterior, setor deve registrar crescimento nominal de 7% em 2026 ...