29 de junho de 2026
Por Mercado de Seguros
Ao longo dos últimos quatro anos, o corretor de seguros passou por um processo de transformação impulsionado por legislações que regulamentam a profissão e definem com mais clareza suas atribuições. Ao mesmo tempo, vivencia a transformação digital do mercado de seguros, com os impactos introduzidos pelo Open Insurance, o Open Finance, a identidade digital e a inteligência artificial.
Neste contexto, o corretor deixou de ser visto apenas como um intermediário. Ele assume um papel mais estratégico, atuando na curadoria e na recomendação das soluções mais adequadas às necessidades dos clientes. Entre os principais marcos desse processo estão a Lei nº 14.430/2022 e a Lei nº 4.594/1964, impactada pela Lei nº 15.040/2024.
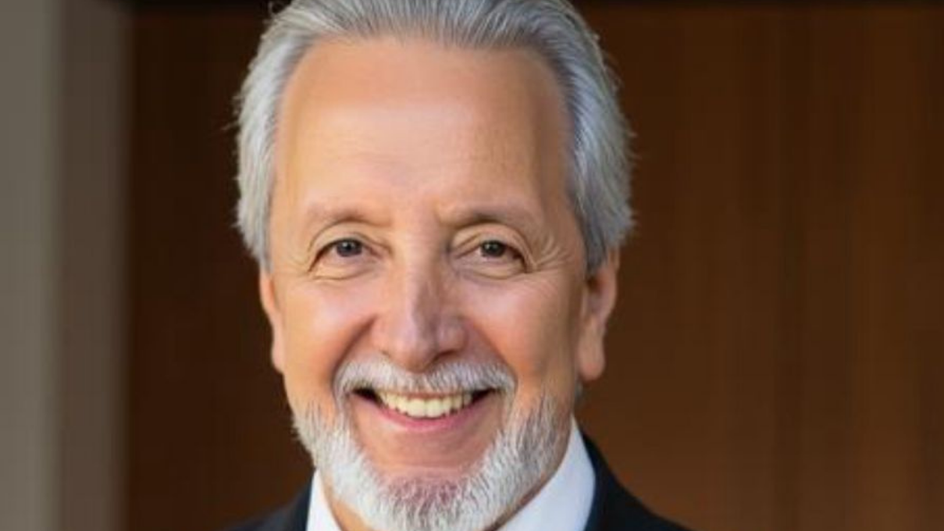
Segundo Manuel Dantas Matos, 2º Vice-Presidente da Fenacor e membro do Fórum Mário Petrelli Fórum Mário Petrelli de Fomento do Mercado de Seguros, Previdência, Capitalização e Resseguros, outro marco importante foi a criação da SPOC (Sociedade Processadora de Ordem do Cliente), em 2022.
"A SPOC insere o corretor no ambiente digital do Open Insurance, estabelecendo diretrizes para o tratamento de dados e a gestão do consentimento do cliente, em conformidade com a LGPD. Além disso, com a Lei Complementar nº 213/2025, a Susep regulamenta as cooperativas de seguros e a proteção patrimonial mutualista, trazendo novos atores para o mercado", afirmou.
Transformação digital
Toda a transformação digital do mercado de seguros que criou uma infraestrutura de mercado é retratada no novo livro de Matos, intitulado, "Da Intermediação à Infraestrutura — A Distribuição de Seguros e a Arquitetura da Confiança na Era dos Dados". De acordo com o autor:
"Durante décadas, distribuir seguro foi colocar a apólice na mão do cliente. O corretor intermediava uma relação. O que muda agora é que dados, identidade digital e sistemas de interoperabilidade passaram a sustentar essa relação por baixo, como trilhos. Quem controla esses trilhos controla parte da confiança do mercado. A intermediação não desaparece. Ela passa a operar sobre uma infraestrutura que antes não existia. O livro mapeia essa camada e mostra quem a está construindo", explicou.
Matos define o sistema de corretagem de seguros como uma infraestrutura e uma arquitetura de confiança, na qual o corretor ocupa posição central na redução da assimetria informacional.
"Penso o corretor como intérprete humano da complexidade. Não como protagonista da história, e sim como agente que se avalia pelo resultado entregue ao segurado. A nova arquitetura cobra dele uma função diferente da de vendedor de apólice, como entender o que os dados dizem sobre o risco daquela pessoa e desenhar proteção a partir disso. Quem faz essa travessia tem futuro. Quem não faz passa a concorrer com um algoritmo justamente na tarefa em que o algoritmo é melhor", descreveu.
Brasil no contexto internacional
Na visão de Matos, o Brasil possui uma vantagem rara em sua infraestrutura de base, composta pelo PIX, pelo CPF como identificador universal, pelo Open Insurance e por uma regulação de seguros centralizada na Susep.
"Poucos países reúnem esses elementos. Onde ficamos atrás é na preparação profissional de quem distribui seguros e na maturidade das plataformas tecnológicas do setor. Nos Estados Unidos, por exemplo, o agente independente atua em um nível mais elevado de capacitação e conta com plataformas mais maduras, embora a infraestrutura pública seja mais fragmentada. Não é uma comparação simétrica. Temos a base à frente e a operação atrás", avaliou.
Sociedade mais protegida
Segundo Matos, no melhor cenário, o segurado ganha acesso a uma proteção mais adequada, acessível e fácil de contratar. "Porque a infraestrutura reduz o custo de conhecer o risco e de comprovar quem é o segurado", sintetizou. E no pior cenário, "pode haver maior dependência daqueles que controlam os dados, sem que isso resulte em proteção efetiva", afirmou.
Mas o resultado ainda não está definido. "Depende das escolhas de desenho e de regulação que estão sendo feitas agora. Por isso, insisto em um critério: cada decisão deveria ser medida pelo que entrega a quem contrata o seguro", defendeu.
Para Matos, tanto o propósito dessa nova infraestrutura quanto o do Fórum Mário Petrelli de Fomento do Mercado de Seguros, que atua em prol de uma sociedade mais protegida, convergem para o mesmo objetivo: a proteção das pessoas.
"O Fórum leva o nome de Mário Petrelli, que tinha uma missão declarada: massificar o seguro, levá-lo ao povo. É a mesma direção do meu critério de análise. Eu julgo qualquer novidade do setor, regulatória, tecnológica ou de modelo de negócio, por uma única pergunta: isso serve a quem contrata o seguro? Infraestrutura melhor só vale se a proteção chega a quem hoje está de fora. A lacuna de proteção que o próprio Fórum tem apontado, no risco climático, por exemplo, é a medida de quanto ainda falta. A arquitetura da distribuição é o que decide se essa lacuna diminui", finalizou.
VEJA TAMBÉM
Uso da motocicleta, características do veículo e coberturas disponíveis podem influenciar diretamente na c ...
A executiva destacou o compromisso de ampliar o debate sobre segurança e enfatizou a importância de compre ...
Mesmo com desaceleração em relação ao ano anterior, setor deve registrar crescimento nominal de 7% em 2026 ...